Flottenversicherung 101: Häufige Fehler, die Sie bei der Versicherung Ihrer Fahrzeuge vermeiden sollten

Die Flottenversicherung gehört zu den größeren Kostenposten im Flottenbudget, und die Police bestimmt, wie viel Sie nach einem Unfall selbst tragen müssen. Sie muss am Tag eines Schadenfalls zu Ihren tatsächlichen Fahrzeugen, Fahrern und täglichen Einsätzen passen. Wenn der Versicherungsschutz nicht ausreicht, erfahren Sie das zum denkbar ungünstigsten Zeitpunkt. Hier sind die Fehler, die bei Pkw- und Serviceflotten am häufigsten auftreten, zusammen mit einer einfachen Lösung für jeden.
Die Fahrzeugliste nicht aktuell halten
Fahrzeuge kommen und gehen das ganze Jahr über. Verkaufte Fahrzeuge, die weiterhin in der Police aufgeführt sind, kosten Sie unnötig Geld. Ein neuer Transporter, der nie hinzugefügt wurde, ist bei einem Unfall möglicherweise nicht versichert. Aktualisieren Sie die Liste bei jeder Änderung des Fuhrparks und gleichen Sie sie vierteljährlich mit Ihren Fahrzeug- und Anlagenunterlagen ab. Bestätigen Sie außerdem, wo jedes Fahrzeug über Nacht abgestellt wird und wie weit es fährt, da Versicherer beide Faktoren zur Preisberechnung heranziehen.
Versicherungsschutz für Miet- und Privatfahrzeuge auslassen
Mitarbeiter erledigen gelegentlich dienstliche Fahrten mit ihren eigenen Fahrzeugen, und Teams mieten in arbeitsreichen Zeiten Fahrzeuge. Ein Unfall mit einem solchen Fahrzeug kann dazu führen, dass das Unternehmen für die Kosten aufkommen muss, und Ihre reguläre Flottenversicherung deckt diesen Fall möglicherweise nicht ab. Eine Versicherung für gemietete und nicht firmeneigene Fahrzeuge schließt diese Lücke und ist häufig kostengünstig. Fragen Sie Ihren Makler danach, wenn jemand beruflich ein Fahrzeug fährt, das dem Unternehmen nicht gehört.
Fahrer ohne klare Standards einstellen
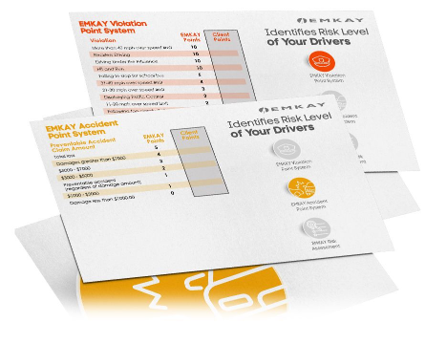
Versicherer achten genau darauf, wer Ihre Fahrzeuge fährt. Legen Sie schriftlich fest, welche Voraussetzungen ein Fahrer erfüllen muss, prüfen Sie vor Arbeitsbeginn den Fahrauszug jedes Fahrers und wiederholen Sie diese Prüfung regelmäßig nach einem festen Zeitplan. Das zeigt Versicherern, dass Sie Risiken aktiv steuern, und warnt Sie frühzeitig, wenn sich die Fahrhistorie eines Fahrers verschlechtert. Ein einziger Fahrer mit einer schlechten Fahrakte kann die Kosten für die gesamte Flotte erhöhen.
Versicherungslimits einmal festlegen und dann vergessen
Ein Limit ist der Höchstbetrag, den ein Versicherer für einen Schaden zahlt. Personenschäden und Rechtskosten steigen im Laufe der Zeit, sodass Limits, die vor einigen Jahren festgelegt wurden, heute möglicherweise zu niedrig sind. Ein schwerer Unfall kann die gesamte Deckung ausschöpfen, sodass das Unternehmen für den Rest aufkommen muss. Fragen Sie Ihren Makler, ob eine Umbrella-Versicherung sinnvoll ist, und überprüfen Sie Ihre Limits erneut, wenn die Flotte wächst, in neue Regionen expandiert oder andere Fahrzeugtypen hinzukommen.
Leasing- oder Kreditbedingungen übersehen
Leasinggeber und Kreditgeber legen in der Regel Mindestdeckungssummen fest, begrenzen die zulässige Höhe Ihrer Selbstbeteiligung und möchten in der Police als begünstigte Partei aufgeführt werden. Werden diese Bedingungen nicht erfüllt, kann dies einen Verstoß gegen die Vereinbarung darstellen. Fragen Sie auch nach einer Gap-Versicherung. Sie übernimmt die Differenz, wenn ein Fahrzeug einen Totalschaden erleidet und weniger wert ist als der noch offene Finanzierungsbetrag.
Die richtige Selbstbeteiligung wählen
Die Selbstbeteiligung ist der Betrag, den Sie zahlen, bevor die Versicherung greift. Eine höhere Selbstbeteiligung senkt Ihre Prämie, erhöht aber den Betrag, den Sie bei jedem Schaden selbst zahlen. Eine Flotte mit vielen kleineren Schäden kann am Ende mehr für Selbstbeteiligungen ausgeben, als sie bei den Prämien eingespart hat. Sehen Sie sich die Schäden der vergangenen Jahre an, rechnen Sie zusammen, was Sie bei den verschiedenen Selbstbeteiligungsstufen jeweils gezahlt hätten, und wählen Sie eine Höhe, die Ihr Budget verkraften kann.
Unfälle zu spät melden
Die meisten Policen verlangen eine zeitnahe Meldung eines Schadenfalls. Verspätete Meldungen können die Untersuchung verzögern und Ihre Position schwächen. Bewahren Sie in jedem Fahrzeug eine Unfall-Checkliste auf, in der steht, was fotografiert werden soll, wen der Fahrer anrufen muss und welche Aussagen am Unfallort vermieden werden sollten. Gehen Sie die Checkliste mit Fahrern bei ihrer Einstellung und anschließend jedes Jahr erneut durch und platzieren Sie die Telefonnummer für Schadenmeldungen so, dass sie schnell zu finden ist.
Fahrzeugausbauten und Ausrüstung nicht in die Police aufnehmen
Leiterträger, Serviceaufbauten, Ladebordwände, Werkzeugaufbewahrung und Ortungsgeräte erhöhen den tatsächlichen Wert eines Fahrzeugs. Eine Standardpolice deckt diese Ausrüstung möglicherweise nur teilweise oder überhaupt nicht ab. Schicken Sie Ihrem Makler eine Liste aller installierten Ausstattungen und ihres jeweiligen Werts und fragen Sie, wie die einzelnen Komponenten im Schadenfall versichert sind. Wenn Sie im Laufe des Jahres Ausrüstung hinzufügen, informieren Sie Ihren Makler sofort.
Die Verlängerung als reine Formalität behandeln
Die Vertragsverlängerung ist Ihre beste Gelegenheit, Ihren Tarif zu senken. Versicherer reagieren positiv auf gut organisierte Schadenunterlagen, ein schriftliches Sicherheitsprogramm und Nachweise darüber, dass Sie Fahrer schulen oder coachen, beispielsweise mithilfe von Telematik. Beginnen Sie lange vor dem Verlängerungstermin damit, diese Unterlagen zusammenzustellen. Holen Sie Angebote von mehreren Versicherern ein und vergleichen Sie nicht nur die Kosten, sondern auch den jeweiligen Leistungsumfang der Policen.
Machen Sie es zu einer jährlichen Routine
Die meisten dieser Punkte lassen sich in einer einzigen jährlichen Überprüfung mit Ihrem Flottenmanager, Ihrem Finanzteam und Ihrem Versicherungsmakler behandeln. Gehen Sie gemeinsam die Fahrzeugliste, Fahrer, Ausrüstung, Versicherungslimits, Selbstbeteiligungen und Leasingbedingungen durch und legen Sie anschließend Termine für die erforderlichen Folgemaßnahmen fest. Dieser Artikel enthält allgemeine Informationen; ein zugelassener Makler für gewerbliche Versicherungen kann auf die Besonderheiten Ihres Programms eingehen.
EMKAY verwaltet seit 1946 Flotten. Wenn Sie besprechen möchten, wie Ihr Fahrzeugprogramm und Ihr Versicherungsbedarf zusammenpassen, rufen Sie uns unter 630.250.7400 an oder senden Sie eine E-Mail an info@emkay.com.
Flottenkosten 2027: Warum 2026 teurer ausfiel und was Sie für das nächste Jahr einplanen sollten
Wenn Ihre Flottenausgaben 2026 deutlich über dem Plan lagen, erklärt der Markt den größten Teil davon. Kraftstoff, Stahl, Wartungsarbeit, Versicherungen und Finanzierung entwickelten sich in diesem Jahr allesamt zulasten der Flotten, und mehrere dieser Faktoren bewegten sich in die entgegengesetzte Richtung zu dem, was Prognosen im vergangenen Winter erwartet hatten. Für Flottenmanager, die Budgets für 2027 erstellen, besteht die Aufgabe aus zwei Teilen: die Abweichung von 2026 so zu erklären, dass das Finanzteam sie nachvollziehen kann, und Annahmen für 2027 festzulegen, die auch dann Bestand haben, wenn sich die Bedingungen erneut ändern.
So entwickeln Sie ein erfolgreiches Programm für vorausschauende Wartung
Vorausschauende Wartung nutzt Fahrzeugdaten — Kilometerleistungsmuster, Diagnosefehlercodes, Sensorwerte und Trends der Motorleistung — um Reparaturbedarf zu erkennen, bevor eine Komponente ausfällt. Anstatt ein Fahrzeug nach einem festen Zeitplan zu warten oder auf eine Warnleuchte zu warten, reagieren Flottenmanager auf Signale, die auf ein konkretes Problem hinweisen, das sich bei einem bestimmten Fahrzeug entwickelt.