Assicurazione della flotta 101: Errori comuni da evitare quando si assicurano i veicoli

L’assicurazione della flotta è una delle voci di costo più importanti nel budget di una flotta, e la polizza determina quanto dovrete pagare dopo un incidente. Deve corrispondere ai veicoli reali, ai conducenti e alle attività quotidiane nel momento in cui viene presentata una richiesta di risarcimento. Quando la copertura è insufficiente, lo si scopre nel momento peggiore possibile. Ecco gli errori che si verificano più spesso nelle flotte di veicoli leggeri e di servizio, insieme a una soluzione semplice per ciascuno.
Lasciare che l’elenco dei veicoli diventi obsoleto
I veicoli entrano ed escono dalla flotta durante tutto l’anno. I veicoli venduti che rimangono inclusi nella polizza continuano a costarvi denaro. Un nuovo furgone che non viene mai aggiunto potrebbe non avere copertura in caso di incidente. Aggiornate l’elenco ogni volta che la flotta cambia e confrontatelo con i registri dei vostri asset ogni trimestre. Verificate anche dove viene parcheggiato ogni veicolo durante la notte e quale distanza percorre, poiché gli assicuratori utilizzano entrambi i fattori per determinare il prezzo.
Omettere la copertura per veicoli noleggiati e personali
A volte i dipendenti svolgono commissioni di lavoro con le proprie auto, e i team noleggiano veicoli durante i periodi più intensi. Un incidente con uno di questi veicoli può lasciare l’azienda responsabile dei costi, e la normale polizza della flotta potrebbe non coprirlo. La copertura per veicoli noleggiati e non di proprietà colma questa lacuna ed è spesso poco costosa. Chiedete al vostro broker informazioni su questa copertura se qualcuno guida per lavoro un veicolo che non appartiene all’azienda.
Assumere conducenti senza uno standard chiaro
Gli assicuratori prestano molta attenzione a chi guida i vostri veicoli. Definite per iscritto i requisiti che rendono un conducente idoneo, controllate il registro di guida di ogni conducente prima che inizi e ricontrollatelo periodicamente secondo un programma prestabilito. Questo dimostra agli assicuratori che gestite attivamente il rischio e vi avvisa tempestivamente quando il record di un conducente peggiora. Un solo conducente con un cattivo record può aumentare il costo per l’intera flotta.
Impostare i limiti una volta e poi dimenticarsene
Un limite è l’importo massimo che un assicuratore pagherà per una richiesta di risarcimento. Le richieste per lesioni e i costi legali aumentano nel tempo, quindi i limiti stabiliti alcuni anni fa potrebbero oggi essere troppo bassi. Un grave incidente può esaurire l’intera copertura della polizza, lasciando all’azienda il pagamento della parte restante. Chiedete al vostro broker se una polizza umbrella può essere appropriata e rivedete i vostri limiti quando la flotta cresce, si espande in nuove aree o aggiunge tipologie diverse di veicoli.
Trascurare i requisiti di leasing o finanziamento
Le società di leasing e i finanziatori stabiliscono generalmente importi minimi di copertura, pongono un limite massimo alla franchigia e richiedono di essere indicati nella polizza. Non rispettare questi termini può costituire una violazione dell’accordo. Informatevi anche sulla copertura GAP. Questa paga la differenza quando un veicolo viene dichiarato perdita totale e vale meno dell’importo che dovete ancora pagare.
Scegliere una franchigia
La franchigia è l’importo che pagate prima che intervenga l’assicurazione. Una franchigia più alta riduce il premio e aumenta ciò che pagate per ogni sinistro. Una flotta con molte richieste di risarcimento di piccola entità può finire per spendere più in franchigie di quanto abbia risparmiato sui premi. Esaminate alcuni anni di sinistri, calcolate quanto vi sarebbe costato ciascun livello di franchigia e sceglietene uno che il vostro budget possa sostenere.
Segnalare gli incidenti in ritardo
La maggior parte delle polizze richiede una segnalazione tempestiva del sinistro. Le segnalazioni tardive possono rallentare l’indagine e indebolire la vostra posizione. Tenete in ogni veicolo una checklist per gli incidenti che indichi cosa fotografare, chi chiamare e cosa evitare di dire sul luogo dell’incidente. Esaminatela con i conducenti quando iniziano e di nuovo ogni anno, e pubblicate il numero di telefono per i sinistri in un luogo dove possano trovarlo rapidamente.
Lasciare allestimenti e attrezzature fuori dalla polizza
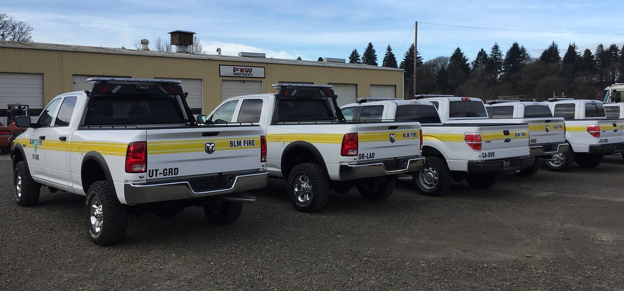
Portascale, carrozzerie di servizio, sponde montacarichi, sistemi di stoccaggio degli attrezzi e dispositivi di tracciamento aggiungono un valore reale al veicolo. Una polizza standard può coprire solo in minima parte queste attrezzature, oppure non coprirle affatto. Inviate al vostro broker un elenco di tutto ciò che è installato e del relativo valore, e chiedete come viene coperto ogni elemento in caso di sinistro. Quando aggiungete attrezzature durante l’anno, informatene immediatamente il vostro broker.
Trattare il rinnovo come una formalità
Il rinnovo è la vostra migliore opportunità per ridurre la tariffa. Gli assicuratori rispondono positivamente a registri dei sinistri ben organizzati, a un programma di sicurezza scritto e alla prova che formate o seguite i conducenti, ad esempio attraverso la telematica. Iniziate a raccogliere questi elementi con largo anticipo rispetto alla data di rinnovo. Richiedete preventivi a più di un assicuratore e confrontate ciò che copre ogni polizza, non soltanto quanto costa.
Fatene un’abitudine annuale
La maggior parte di queste correzioni può essere affrontata in un’unica revisione annuale con il fleet manager, il team finanziario e il broker. Esaminate insieme l’elenco dei veicoli, i conducenti, le attrezzature, i limiti, le franchigie e i termini di leasing, quindi fissate le date per le attività di follow-up. Questo articolo fornisce informazioni di carattere generale, e un broker autorizzato specializzato in assicurazioni commerciali può approfondire gli aspetti specifici del vostro programma.
EMKAY gestisce flotte dal 1946. Per discutere di come il vostro programma di veicoli e le vostre esigenze di copertura si integrano, chiamate il numero 630.250.7400 o inviate un’e-mail a info@emkay.com.
Quando sostituire i veicoli della flotta: 5 segnali da tenere sotto controllo
Ogni veicolo di flotta arriva a un punto in cui mantenerlo costa più che sostituirlo. La parte difficile è individuare quel momento prima che si trasformi in un budget sforato o in un conducente fermo a bordo strada. Aspettare che un veicolo si guasti completamente è il modo più costoso per prendere questa decisione: a quel punto avete già assorbito il fermo del veicolo, il traino e spesso anche il costo di un veicolo a noleggio oltre alla riparazione. Un approccio migliore consiste nel monitorare alcuni segnali che, nel loro insieme, indicano quando un veicolo è passato dall’essere una risorsa a diventare un onere.
Costi della flotta nel 2027: Perché il 2026 è stato più costoso e cosa mettere a budget per il prossimo anno
Se la spesa della vostra flotta nel 2026 è risultata ben superiore alle previsioni, il mercato ne spiega gran parte. Carburante, acciaio, manodopera per la manutenzione, assicurazioni e finanziamenti si sono mossi tutti a sfavore delle flotte quest’anno, e diversi di questi fattori hanno preso una direzione opposta rispetto a quanto previsto dagli analisti lo scorso inverno. Per i fleet manager che stanno preparando i budget 2027, il compito ha due parti: spiegare lo scostamento del 2026 in termini che il team finanziario possa accettare e definire ipotesi per il 2027 che restino valide anche se le condizioni dovessero cambiare di nuovo.