
フリート保険はフリート予算の中でも大きなコストの1つであり、事故後にどれだけ自己負担することになるかは保険契約によって決まります。保険金請求が発生した時点で、実際の車両、ドライバー、日々の業務内容と一致している必要があります。補償が不十分な場合、それに気づくのは最悪のタイミングです。ここでは、ライトデューティ車両やサービス車両のフリートで最もよく見られるミスと、それぞれの簡単な対策を紹介します。
車両リストを古いまま放置する
車両は一年を通して入れ替わります。売却済みの車両が保険契約に残ったままだと、不要な費用を払い続けることになります。新しいバンを追加し忘れていると、事故に遭った際に補償されない可能性があります。フリートに変更があるたびにリストを更新し、四半期ごとに資産記録と照合してください。また、各車両が夜間どこに駐車されているか、どの程度の距離を走行するかも確認してください。保険会社はその両方を保険料の算定に使用します。
レンタカーや個人所有車の補償を省く
従業員が自分の車で業務上の用事を済ませることもあれば、繁忙期にチームが車両をレンタルすることもあります。そうした車両で事故が起きると会社が費用を負担する可能性があり、通常のフリート保険では補償されない場合があります。レンタカーおよび非所有車向けの自動車保険はこの補償の空白を埋めるもので、多くの場合は比較的安価です。会社が所有していない車両を誰かが業務で運転する場合は、ブローカーに相談してください。
明確な基準を設けずにドライバーを採用する
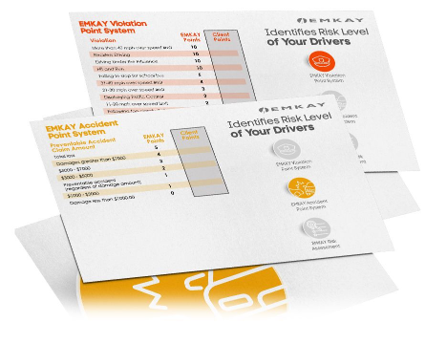
保険会社は、誰が車両を運転するのかを詳しく確認します。ドライバーとして適格となる条件を文書化し、業務を開始する前に各ドライバーの運転記録を確認し、その後も決められたスケジュールで再確認してください。これは、リスクを管理していることを保険会社に示すと同時に、ドライバーの記録が悪化した場合に早期に気づくためにも役立ちます。記録の悪いドライバーが1人いるだけで、フリート全体の保険料が上がることがあります。
補償限度額を一度設定したまま見直さない
補償限度額とは、1件の保険金請求に対して保険会社が支払う最大金額です。人身傷害の請求額や法的費用は時間とともに上昇するため、数年前に設定した限度額では現在は不十分な場合があります。重大な事故が1件発生するだけで補償額を使い切り、残りを会社が負担しなければならない可能性があります。アンブレラ保険が適しているかどうかをブローカーに確認し、フリートが拡大したとき、新しい地域へ進出したとき、異なる種類の車両を追加したときには限度額を見直してください。
リースやローンの要件を見落とす
リース会社や金融機関は通常、最低補償額を設定し、免責額の上限を定め、保険契約上の関係者として記載されることを求めます。これらの条件を満たしていないと、契約違反になる可能性があります。GAP補償についても確認してください。車両が全損となり、その時点の車両価値が残っているローン残高を下回る場合、その差額を補償します。
免責額を選ぶ
免責額とは、保険による補償が始まる前に自社で負担する金額です。免責額を高くすると保険料は下がりますが、保険金請求のたびに支払う自己負担額は増えます。小規模な保険金請求が多いフリートでは、保険料で節約した金額よりも免責額への支出のほうが大きくなる可能性があります。過去数年分の保険金請求を確認し、それぞれの免責額だった場合にいくらかかっていたかを計算して、予算で無理なく負担できる水準を選んでください。
事故の報告が遅れる
ほとんどの保険契約では、保険金請求を速やかに報告することが求められます。報告が遅れると調査が遅れ、自社の立場が不利になる可能性があります。各車両に事故対応チェックリストを備え、何を撮影するか、誰に連絡するか、現場で何を言わないようにするかを明記してください。ドライバーが業務を開始するときに内容を説明し、その後も毎年確認してください。また、保険金請求窓口の電話番号をすぐ見つけられる場所に掲示しておきます。
架装や追加装備を保険契約に含めない
ラダーラック、サービスボディ、リフトゲート、工具収納設備、追跡装置などは、車両に実質的な価値を加えます。標準的な保険契約では、こうした装備のごく一部しか補償されないか、まったく補償されない場合があります。取り付けられているすべての装備とその価値の一覧をブローカーに送り、損害が発生した場合に各項目がどのように補償されるのか確認してください。年度途中で装備を追加した場合も、すぐにブローカーへ知らせてください。
更新を単なる形式的な手続きとして扱う
保険契約の更新は、保険料を下げる最大の機会です。保険会社は、整理された保険金請求記録、文書化された安全プログラム、テレマティクスなどを通じてドライバーを訓練または指導している証拠を高く評価します。更新日より十分前から、これらの資料をまとめ始めてください。複数の保険会社から見積もりを取り、保険料だけでなく、それぞれの契約が何を補償するのかも比較してください。
年に一度の習慣にする
これらの対策のほとんどは、フリートマネージャー、財務チーム、保険ブローカーによる年1回のレビューでまとめて対応できます。車両リスト、ドライバー、装備、補償限度額、免責額、リース条件を一緒に確認し、その後に必要なフォローアップの日程を設定してください。この記事は一般的な情報を提供するものであり、認可を受けた商業保険ブローカーであれば、御社のプログラム固有の内容について相談できます。
EMKAYは1946年からフリート管理を行っています。車両プログラムと補償ニーズをどのように組み合わせるべきかについてご相談いただくには、630.250.7400までお電話いただくか、info@emkay.comまでメールでお問い合わせください。
2027年のフリートコスト:2026年にコストが高騰した理由と来年の予算で見込むべきこと
2026年のフリート支出が計画を大幅に上回ったのであれば、その大部分は市場環境で説明できます。燃料、鉄鋼、メンテナンス人件費、保険、資金調達はいずれも今年フリートに不利な方向へ動き、そのうちいくつかは昨冬の予測とは正反対の動きを見せました。2027年の予算を策定するフリートマネージャーにとって、課題は2つあります。2026年の予算差異を財務部門が納得できる形で説明することと、状況が再び変化しても成り立つ2027年の前提条件を設定することです。
成功する予知保全プログラムの構築方法
予知保全では、走行距離のパターン、診断トラブルコード、センサー値、エンジン性能の傾向などの車両データを活用し、部品が故障する前に修理の必要性を特定します。固定されたスケジュールに従って車両を整備したり、警告灯が点灯するのを待ったりするのではなく、フリートマネージャーは特定の車両で特定の問題が発生しつつあることを示すシグナルに基づいて対応します。