Gestion interne ou externalisée des accidents de flotte : Comment choisir

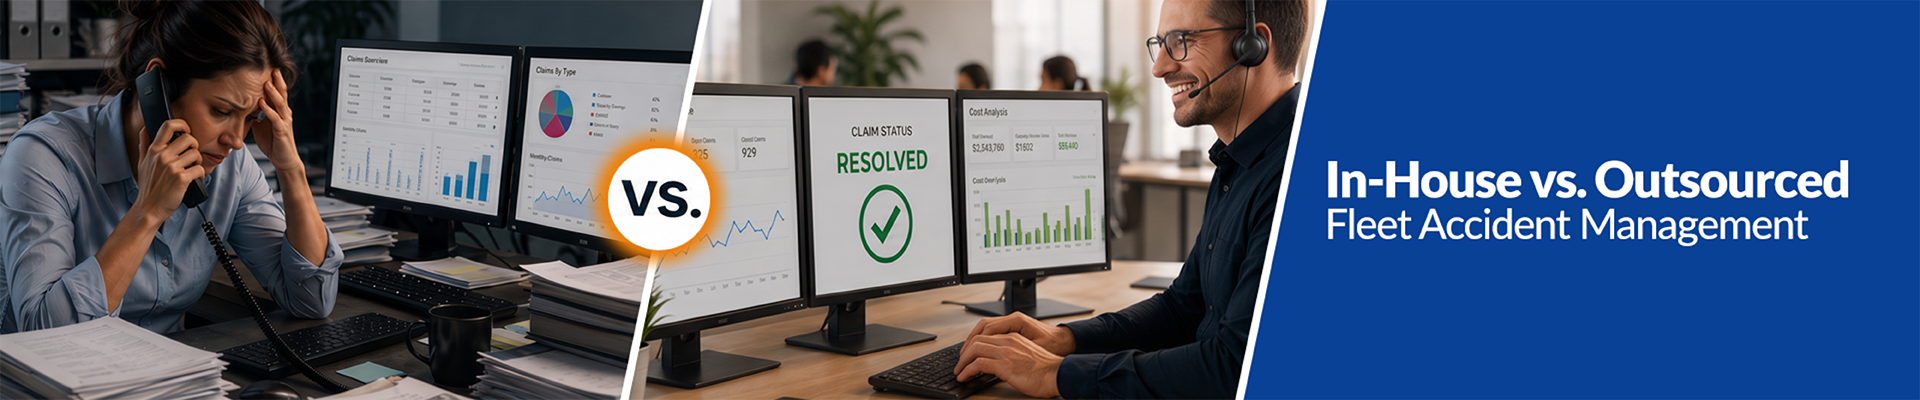
Tout gestionnaire de flotte finit par être confronté à un accident de véhicule, et la réponse qui suit en dit long sur le niveau de préparation du programme. La gestion des accidents de flotte couvre tout, depuis le moment où un conducteur signale une collision jusqu'à la facture finale de réparation : coordination du remorquage et de la récupération, planification des réparations, suivi des réclamations, organisation de véhicules de remplacement et analyse de ce qui s'est passé afin de réduire le risque que cela se reproduise. La question à laquelle de nombreuses organisations sont confrontées est de savoir s'il faut gérer ce processus en interne ou le confier à un prestataire tiers spécialisé.
Il n'existe pas de réponse universellement correcte. La solution la mieux adaptée dépend de la taille de la flotte, de la fréquence des accidents, de la disponibilité du personnel et de la charge administrative que l'organisation est prête à assumer. Ce guide détaille ce que chaque approche implique afin que vous puissiez en évaluer les compromis.
Ce que couvre la gestion des accidents de flotte
Avant de comparer les modèles, il est utile d'en définir le périmètre. Un processus complet de gestion des accidents comprend généralement :
- Premier avis de sinistre (FNOL) : recueillir les détails de l'accident auprès du conducteur dès que possible
- Coordination du remorquage et de la récupération : acheminer le véhicule vers un endroit sûr et, si nécessaire, vers un centre de réparation
- Estimation des réparations et gestion des prestataires : travailler avec les ateliers de carrosserie sur l'étendue des travaux, les coûts et les délais
- Gestion des réclamations : déposer les dossiers auprès des assureurs, suivre la subrogation lorsqu'une autre partie est responsable et accompagner la réclamation jusqu'à sa résolution
- Logistique des véhicules de remplacement ou de location : réduire au minimum l'immobilisation pour le conducteur et l'entreprise
- Suivi du conducteur : documentation, toute formation complémentaire nécessaire et soutien si le conducteur a été blessé
- Reporting et analyse des tendances : suivre la fréquence des accidents, les coûts et les causes profondes dans l'ensemble de la flotte
Un programme qui gère tous ces éléments de manière cohérente réduit l'immobilisation des véhicules, maîtrise les coûts de réparation et fournit aux gestionnaires de flotte des données exploitables sur les zones où se concentrent les risques de sécurité. Un programme qui se contente de réagir à chaque incident au fur et à mesure tend à perdre de l'argent en raison de coûts de réparation non maîtrisés et passe à côté des tendances qui pourraient prévenir de futurs accidents.
Les arguments en faveur d'une gestion interne des accidents
Conserver la gestion des accidents en interne donne aux gestionnaires de flotte un contrôle direct sur chaque étape. Il n'y a aucune relation avec un prestataire à gérer, aucun frais de service et aucun transfert au cours duquel des connaissances institutionnelles pourraient se perdre.
Les situations dans lesquelles la gestion interne fonctionne généralement bien :
- Flottes plus petites avec une faible fréquence d'accidents. Si l'organisation ne connaît que quelques incidents par an, le volume peut ne pas justifier un programme externe dédié.
- Les relations étroites avec les conducteurs sont importantes. Le personnel interne connaît souvent les conducteurs personnellement, ce qui peut faciliter la communication après un événement stressant et permettre un suivi plus rapide et plus personnalisé.
- Relations établies avec des prestataires locaux. Les flottes qui entretiennent depuis longtemps des partenariats avec des ateliers de carrosserie et des entreprises de remorquage régionales peuvent déjà bénéficier de tarifs et de niveaux de service avantageux qu'un programme national ne ferait pas nécessairement mieux.
Le compromis concerne la capacité. La gestion des accidents prend beaucoup de temps et ne survient pas selon un calendrier prévisible. La personne qui en est responsable en interne est détournée de ses autres responsabilités chaque fois qu'un appel arrive, et la couverture en dehors des heures de bureau devient une question ouverte à moins que quelqu'un ne soit spécifiquement affecté à cette tâche.
Les arguments en faveur d'une gestion externalisée des accidents
Les prestataires tiers de gestion des accidents existent parce que le processus est lourd sur le plan opérationnel et bénéficie des économies d'échelle. Un programme dédié apporte plusieurs avantages difficiles à reproduire en interne.
Les situations dans lesquelles l'externalisation fonctionne généralement bien :
- Premier avis de sinistre 24/7. Les accidents n'attendent pas les heures de bureau. Les programmes externalisés peuvent généralement commencer le processus immédiatement, ce qui est particulièrement important pour les conducteurs immobilisés la nuit ou le week-end.
- Effet de levier des réseaux de réparation et de location. Les prestataires gèrent des volumes provenant de nombreuses flottes clientes, ce qui peut se traduire par des tarifs négociés auprès des centres de réparation et des sociétés de location auxquels une flotte seule n'aurait pas accès.
- Expertise en matière de réclamations et de subrogation. Les réclamations d'assurance et les litiges de responsabilité impliquant des tiers sont des domaines spécialisés. Les prestataires qui les traitent quotidiennement ont tendance à faire avancer les dossiers plus rapidement et à récupérer davantage grâce à la subrogation qu'une équipe interne généraliste qui s'en occupe à temps partiel.
- Reporting cohérent dans une flotte en croissance ou répartie géographiquement. Pour les flottes réparties sur plusieurs États ou régions, un programme externalisé applique le même processus partout, ce qui permet de conserver des rapports comparables et prêts pour les audits.
- Capacité interne libérée. La suppression de la charge administrative permet aux gestionnaires de flotte de se concentrer sur la stratégie, les achats et d'autres priorités au lieu de courir après les devis de réparation.
Le compromis concerne ici le coût et une couche supplémentaire de séparation. Les programmes externalisés facturent généralement des frais par véhicule ou par incident. Pour les organisations qui accordent de l'importance au contact personnel dans des moments très stressants, cette distance mérite d'être soigneusement évaluée.
Ce que coûte chaque modèle
Les comparaisons de coûts entre la gestion interne et externalisée des accidents se résument rarement à un seul chiffre, car les coûts internes sont principalement dissimulés dans les salaires existants et les relations avec les prestataires plutôt que détaillés sur une facture.
Les coûts internes apparaissent sous la forme de temps du personnel détourné d'autres tâches, de toute prime payée en raison d'un manque de pouvoir de négociation auprès des ateliers de réparation et des sociétés de location, ainsi que de cycles de réclamation plus lents résultant de la gestion de la subrogation sans pratique spécialisée quotidienne. Rien de tout cela n'apparaît comme une ligne distincte, ce qui peut donner l'impression que la gestion interne est gratuite alors qu'elle ne l'est pas.
Les coûts externalisés sont plus visibles : des frais de programme par véhicule ou par incident, annoncés à l'avance et faciles à comparer à une ligne budgétaire. Cette transparence est un avantage pour la planification, mais elle signifie aussi que le prix affiché est examiné d'une manière dont les coûts internes ne le sont jamais, même lorsque le programme externalisé s'avère plus avantageux une fois pris en compte le règlement plus rapide des réclamations et une meilleure récupération par subrogation.
Une comparaison réaliste nécessite d'attribuer une valeur au temps du personnel interne et aux résultats des négociations, en parallèle des frais proposés par le prestataire. Les flottes qui omettent cette étape ont tendance à choisir par défaut l'option dont le prix est le plus visible, et cela ne reflète pas toujours le coût total le plus faible.
Technologie et intégration des données
La gestion des accidents ne fonctionne pas de manière isolée. La plupart des flottes utilisent déjà la télématique, des tableaux de bord de sécurité des conducteurs ou des systèmes de suivi de la maintenance, et la capacité d'une approche de gestion des accidents à se connecter à cet environnement existant compte autant que la manière dont l'accident lui-même est géré.
Les prestataires externalisés varient considérablement sur ce point. Certains proposent des portails de reporting robustes et des intégrations API qui se synchronisent proprement avec les logiciels de gestion de flotte ; d'autres fournissent des rapports périodiques nécessitant un rapprochement manuel. Avant de s'engager dans un programme externalisé, il est utile de demander précisément comment les données sur les accidents seront fournies, à quelle fréquence et dans quel format, car un prestataire excellent dans la gestion des réclamations mais faible en matière de reporting peut tout de même priver un gestionnaire de flotte de l'analyse des tendances qui justifie le programme en premier lieu.
Questions à poser avant de décider
Quelques questions pratiques peuvent aider à déterminer quel modèle convient le mieux :
- Combien d'accidents la flotte connaît-elle chaque année et comment sont-ils répartis géographiquement ? Une fréquence élevée et une large dispersion géographique favorisent toutes deux l'externalisation ; une faible fréquence et une seule région favorisent souvent la gestion interne.
- L'équipe dispose-t-elle de personnel capable de prendre en charge cette fonction sans détourner l'attention d'autres priorités ? Si la gestion des accidents revient à quelqu'un qui est déjà surchargé, cela peut indiquer que l'externalisation servirait mieux la flotte.
- Quelle est l'importance d'une réactivité 24/7 ? Les flottes fonctionnant 24 heures sur 24, ou dont les conducteurs sont régulièrement sur la route pendant la nuit, bénéficient de manière disproportionnée d'une couverture permanente.
- À quoi ressemblent actuellement les résultats en matière de réclamations et de récupération par subrogation ? Si les réclamations prennent beaucoup de temps à être clôturées ou si la flotte laisse échapper des montants récupérables par subrogation, un prestataire spécialisé peut s'autofinancer.
Une solution hybride intermédiaire
Certaines flottes partagent les responsabilités : elles conservent en interne le premier avis de sinistre et la gestion de la relation avec les conducteurs tout en externalisant à un partenaire les aspects plus spécialisés, comme la subrogation et la négociation avec les réseaux de réparation. Cela permet à l'équipe interne de rester le principal point de contact pour les conducteurs tout en déléguant les parties du processus qui bénéficient le plus des économies d'échelle et de la spécialisation.
L'approche hybride demande davantage de coordination à mettre en place que l'un ou l'autre des modèles purs, puisqu'elle exige des points de transfert clairs et un reporting partagé entre l'équipe interne et le partenaire externe. Pour les flottes en pleine phase de croissance, où le volume d'accidents augmente sans avoir encore atteint le niveau qui justifierait un programme entièrement externalisé, c'est souvent le point de départ le plus pratique. Cette option mérite d'être explorée si aucun des deux modèles purs ne semble parfaitement correspondre à la taille ou à la structure de votre flotte.
Prendre la décision
La taille de la flotte, la fréquence des accidents, la dispersion géographique et la capacité du personnel interne orientent toutes vers un modèle ou l'autre, mais la décision devrait également refléter la manière dont l'organisation souhaite que les conducteurs vivent les conséquences d'un accident. Une flotte plus petite, concentrée régionalement, disposant d'un personnel dédié et de solides relations avec des prestataires locaux peut parfaitement gérer les accidents en interne. Une flotte plus grande ou en croissance rapide, en particulier si elle est répartie sur plusieurs États, constatera souvent qu'un programme spécialisé s'autofinance grâce aux montants récupérés sur les réclamations et à la réduction de la charge administrative.
Quelle que soit l'option la mieux adaptée, l'objectif reste le même : remettre rapidement les conducteurs sur la route, maîtriser les coûts de réparation et transformer les données sur les accidents en une réduction du nombre d'accidents à l'avenir.
EMKAY travaille avec les gestionnaires de flotte pour mettre en place des processus de gestion des accidents adaptés à la taille et à la structure de leur flotte, qu'il s'agisse de renforcer un programme interne ou de coordonner les efforts avec un partenaire dédié. Contactez EMKAY pour discuter de la solution qui convient à votre flotte.
Que fait un gestionnaire de flotte ? Fonctions, compétences et une journée dans ce rôle
Demandez à dix personnes extérieures au secteur ce que fait un gestionnaire de flotte, et la plupart répondront : "commande des camions, suit le kilométrage." Posez la même question à dix gestionnaires de flotte et vous obtiendrez dix descriptions de poste différentes, car ce rôle couvre les achats, la conformité, la maintenance, la budgétisation et la supervision des conducteurs — souvent au cours d'un seul après-midi.
Subaru Forester 2027 pour les flottes : Ouverture des commandes, changements de finitions et livraisons en décembre
Subaru a ouvert les commandes du Forester MY27. Découvrez les changements de finitions, la production dans l'Indiana, les codes de commande et les délais de livraison que les gestionnaires de flotte doivent connaître.